百捷简历

以下为根据本文案例生成的简历范文示例(姓名等均为示例信息)

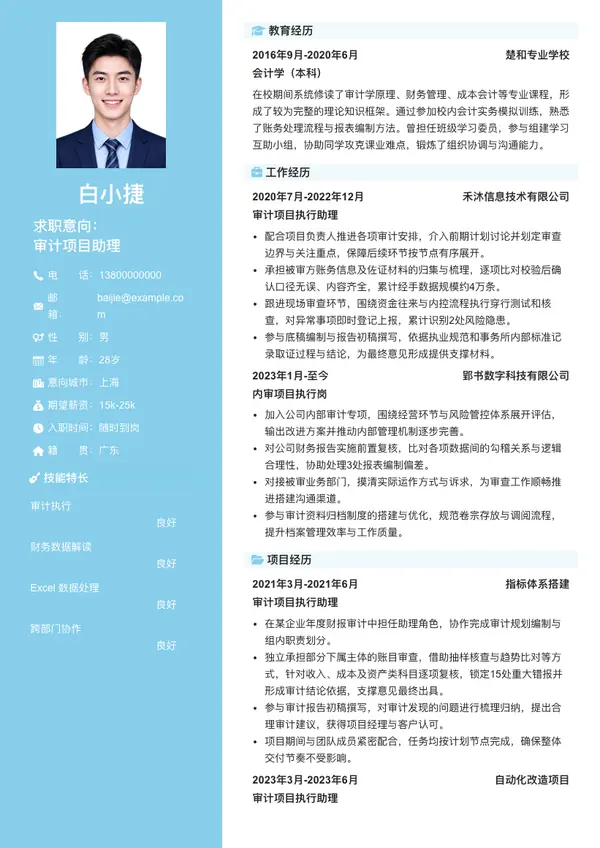
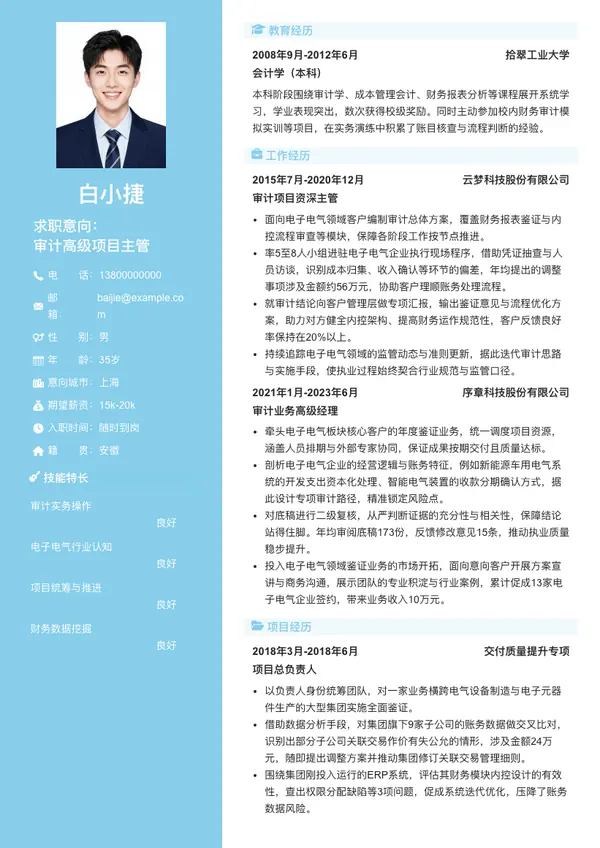
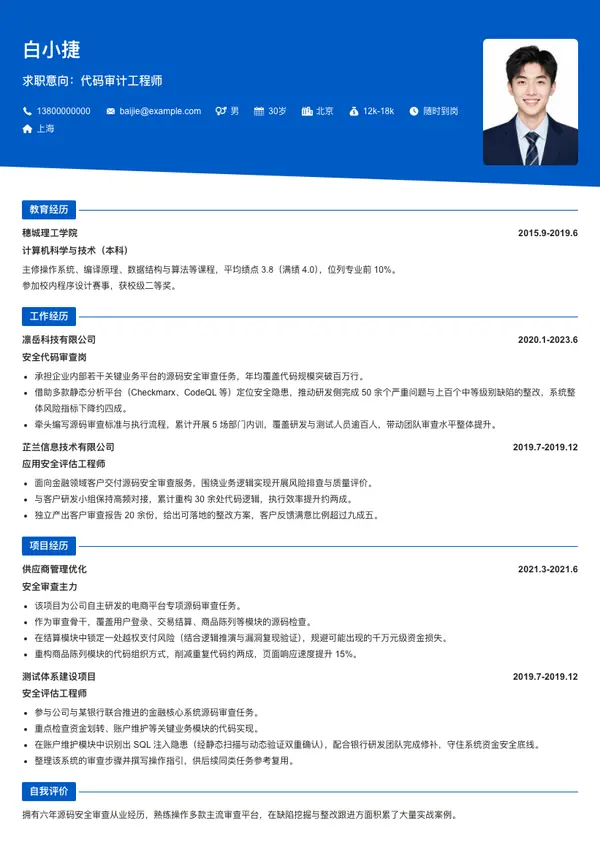
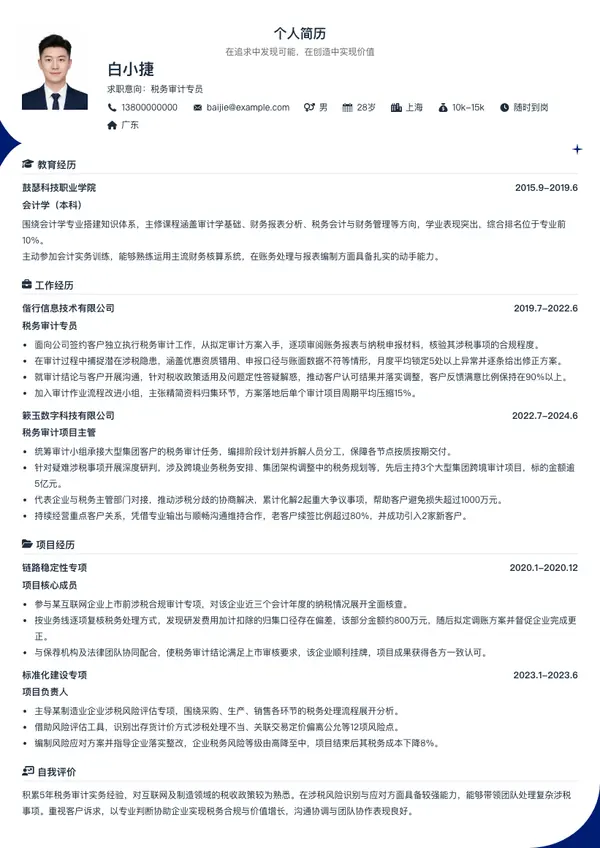
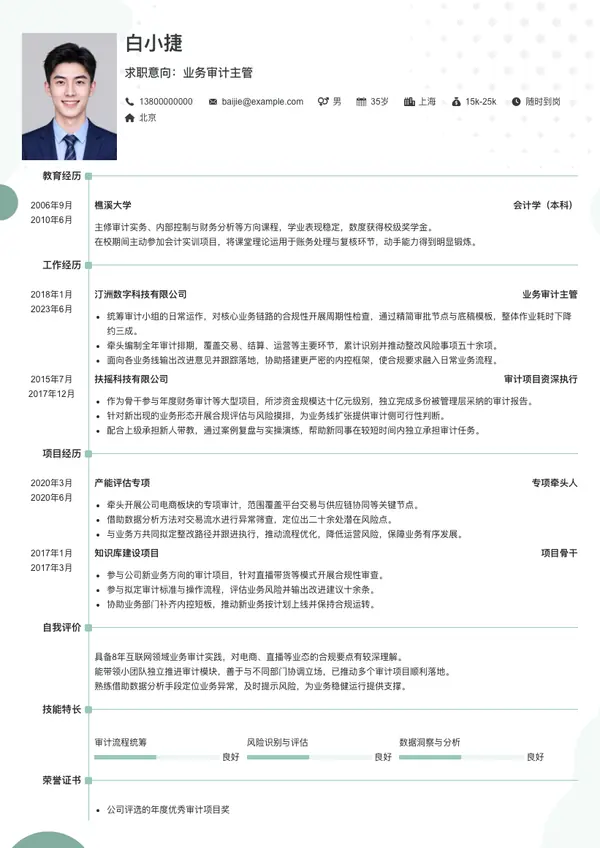
白小捷
求职意向:审计
电话:18866666666
邮箱:baijie@example.com
意向城市:杭州

项目经历

2013年12月-2014年2月
链路稳定性专项
  • 承担拟上市主体及其下属分支机构的财务报表鉴证,覆盖收入、往来、存货、成本归集与税负测算等关键科目,独立编制现金流量表并处理集团内部往来的抵销合并;
  • 牵头走访回款循环与仓储生产循环的控制节点,记录穿行轨迹并实施控制有效性测试,形成缺陷清单;
  • 对助理人员的工作底稿执行审阅与指导,核对数据勾稽关系与结论依据是否闭环;
  • 作为对外接口,与客户财务团队以及保荐人、税务师等外部机构对接问询事项;
  • 参与撰写三年一期合并口径鉴证报告与母公司单体报告,独立完成主要税种鉴证说明及内控评价文件。
2015年3月-2015年8月
指标体系搭建
  • 具备八年县级供电单位财务主管岗的实务积累,参与过电力行业厂网分离改革涉及的资产清查核验,并落地执行了会计制度切换前的清产核资工作;
  • 独立承担电网基建项目财务决算的编审全流程,曾以普通成员身份加入省级大型审计组,之后多次牵头完成省级层面下达的指令性审计事项;
  • 累计四个项目获评行业级优秀审计项目,在省级审计类刊物发表专业论文两篇,于省级公司审计平台发布经验分享文章十六篇,另有一篇论文刊载于行业级审计刊物。
2017年6月-2017年7月
关键路径梳理专项
  • 一、审前筹备与集中培训
  • 由审计部项目经理牵头组织全体参审人员开展审前集训,核心内容包括:1、研读审计工作方案,锁定分工边界、职责范围与执行标准,同时重申底稿质控要求和现场作业纪律;
  • 集中学习相关法律法规、内部制度及审计专业知识;
  • 围绕项目疑点展开预判研讨,提前识别潜在障碍并制定应对策略与指导性措施。
  • 二、项目过程管控
  • 负责与委托方及被审计单位建立联络机制,协调资料清单提交、进场时点安排及后勤保障事项,并正式下发审计通知书与所需资料清单。
  • 审计组架构设置为:项目总控小组加三个现场分组,每组配置三人,组长均由注册会计师担任。
  • 总控小组对接集团总部及集团层面,三个现场分组各自覆盖两家下属公司。
  • 现场外勤窗口为2017年6月12日至2017年7月18日,各分组须按周向总控组提交审计周报。
  • 周报内容涵盖:(1)项目推进状态与执行偏差,(2)本周识别的风险事项及处理建议,
  • 次周工作部署与重点任务,(4)被审计单位配合程度及需集团层面协调解决的事项。
  • 审计小组长作为质量控制第一责任人,对底稿形成至报告出具的全过程实施不间断监控。
  • 工作底稿须经主审与组长双重复核。针对审计发现,要求证据链完整、定性依据准确、措辞严谨且表述清晰精炼。
  • 总控组负责汇总各组底稿,与被审计单位交换意见后形成审计报告,核心内容如下
  • (一)重大经济决策的制定与执行
  • 部分大额资金使用未履行“三重一大”决策程序
  • 燃气特许经营权区域划分及大客户结算价格调整等重大事项未经过“三重一大”审议。
  • (二)内部控制体系的建立与运行
  • 物资采购与存货管理方面
  • 存在将采购合同拆分以规避招标的情形,涉及仪器材料金额1,281.26万元;
  • 存货账实不符,存在多结转营业成本的问题。
  • 工程项目管理方面
  • 存在拆分工程合同规避招标的行为,涉及金额2,683.17万元;
  • 部分项目施工阶段未引入监理机制,完工后未办理结算审计,涉及金额1,210.71万元。
  • 招标管理方面
  • 部分项目出现投标人相互串通,未按规定重新招标;
  • 投标文件存在弄虚作假导致招标无效,亦未重新组织招标;
  • 投标人不足三家的情形下未重新招标。
  • (三)资产管理与质量变动
  • 固定资产盘点出现账实差异,盘亏金额61.57万元;
  • 长期挂账且无法收回的应收账款240.52万元,未足额计提坏账准备。
  • (四)财务收支的真实性、合规性与效益性
  • 职工食堂收支单独设账,未并入财务核算系统,形成账外资金;
  • 部分应收款项未及时挂账,导致应收账款少计;
  • 部分在建工程完工进度估计偏高,多计在建工程1,292.12万元;
  • 维抢修工程进度多估,多确认维修费用1,632.69万元;
  • 应付职工薪酬少计117.52万元,相应少代扣代缴个人所得税11.36万元。
  • 以离任经济责任审计项目经理兼总负责人身份,统筹能源集团该项审计的全盘运作;
  • 主导审前集训安排、进度节奏、底稿复核与报告出具的质量把关,并牵头就问题定性同委托方及被查单位对接、协调与落地处置。
  • 项目最终按客户要求交付,并取得客户正面评价。
2016年5月-2016年12月
新业务孵化项目
  • 一批专用设备类公共设施早已竣工并投入使用,却始终以在建工程挂账,未完成固定资产结转。
  • 作为审计对象的核心主体,甲公司相关科目余额为12900万元,
  • 这些工程在2013年末就已具备使用条件,
  • 按份额应归属甲公司6500万元、乙公司6100万元、丙公司300万元。
  • 受制于若干手续未办结,资产交接与转让迟迟未办理,结转动作一直搁置。
  • 其余配套资产份额已划分完毕并全部入账固定资产,仅公共设施部分因数项权属争议未作分配。
  • 审计判断:既然2013年末已具备使用条件,手续瑕疵不构成障碍,依规可先行暂估入账固定资产,
  • 据此三家主体均可正常计提折旧,按15年折旧年限、5%残值率测算,每年折旧额大致817万元。
  • 而三家公司近年账面均有盈利,折旧增加能直接压低利润,按25%税率测算每年可合法规避所得税204万元,三年累计612万元。
  • 上述未及时结转已完工在建工程的做法,
  • 对照财政部《企业会计制度》相关条款——固定资产一旦达到可使用状态,即便竣工决算未办,
  • 也应按预算、造价或实际成本暂估入账,
  • 并依制度计提折旧,
  • 待决算完成后再行调整——显然存在偏差。
  • 审计后,三家公司完成12900万元的在建工程转固,可正常计提折旧,按15年折旧年限、5%残值率测算,每年折旧约817万元。
  • 而三家公司近年账面均有盈利,折旧增加直接压减利润817万元,
  • 按25%税率测算每年可合法规避所得税204万元,三年累计612万元。
  • 此前2014至2016三个年度少提的折旧,均已全额补提。
  • 同步向主管税务机关作了报告并完成沟通。
  • 负责下发审计通知、拟定实施方案、执行现场取证、沟通审计发现、编制工作底稿、援引财经法规、撰写征求意见稿并完成意见征集,最终出具正式审计报告。
  • 督促公司按审计报告要求调账,增加固定资产、补提折旧、压减利润,最终实现所得税负担下降。
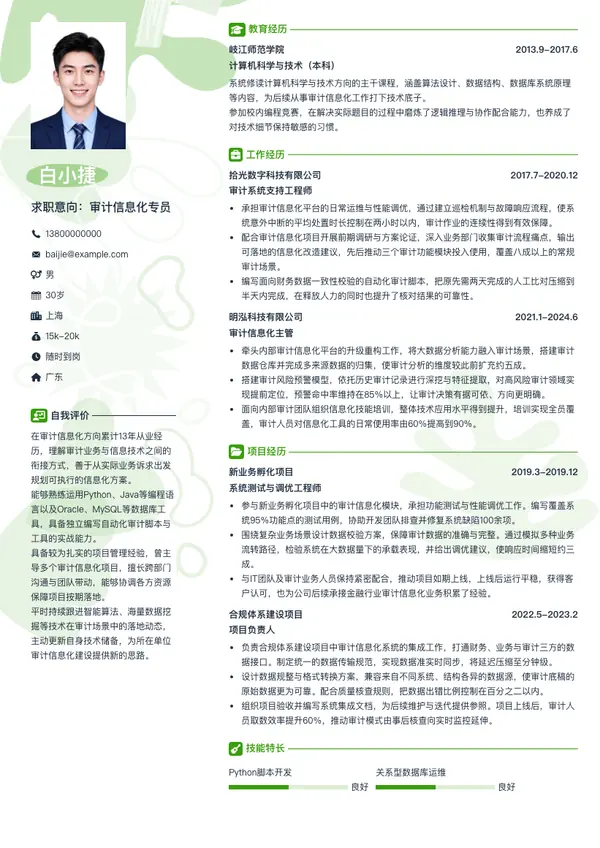
白小捷求职意向:审计
18866666666 · baijie@example.com

项目经历

链路稳定性专项2013.12-2014.02
  • 承担拟上市主体及其下属分支机构的财务报表鉴证,覆盖收入、往来、存货、成本归集与税负测算等关键科目,独立编制现金流量表并处理集团内部往来的抵销合并;
  • 牵头走访回款循环与仓储生产循环的控制节点,记录穿行轨迹并实施控制有效性测试,形成缺陷清单;
  • 对助理人员的工作底稿执行审阅与指导,核对数据勾稽关系与结论依据是否闭环;
  • 作为对外接口,与客户财务团队以及保荐人、税务师等外部机构对接问询事项;
  • 参与撰写三年一期合并口径鉴证报告与母公司单体报告,独立完成主要税种鉴证说明及内控评价文件。
指标体系搭建2015.03-2015.08
  • 具备八年县级供电单位财务主管岗的实务积累,参与过电力行业厂网分离改革涉及的资产清查核验,并落地执行了会计制度切换前的清产核资工作;
  • 独立承担电网基建项目财务决算的编审全流程,曾以普通成员身份加入省级大型审计组,之后多次牵头完成省级层面下达的指令性审计事项;
  • 累计四个项目获评行业级优秀审计项目,在省级审计类刊物发表专业论文两篇,于省级公司审计平台发布经验分享文章十六篇,另有一篇论文刊载于行业级审计刊物。
关键路径梳理专项2017.06-2017.07
  • 一、审前筹备与集中培训
  • 由审计部项目经理牵头组织全体参审人员开展审前集训,核心内容包括:1、研读审计工作方案,锁定分工边界、职责范围与执行标准,同时重申底稿质控要求和现场作业纪律;
  • 集中学习相关法律法规、内部制度及审计专业知识;
  • 围绕项目疑点展开预判研讨,提前识别潜在障碍并制定应对策略与指导性措施。
  • 二、项目过程管控
  • 负责与委托方及被审计单位建立联络机制,协调资料清单提交、进场时点安排及后勤保障事项,并正式下发审计通知书与所需资料清单。
  • 审计组架构设置为:项目总控小组加三个现场分组,每组配置三人,组长均由注册会计师担任。
  • 总控小组对接集团总部及集团层面,三个现场分组各自覆盖两家下属公司。
  • 现场外勤窗口为2017年6月12日至2017年7月18日,各分组须按周向总控组提交审计周报。
  • 周报内容涵盖:(1)项目推进状态与执行偏差,(2)本周识别的风险事项及处理建议,
  • 次周工作部署与重点任务,(4)被审计单位配合程度及需集团层面协调解决的事项。
  • 审计小组长作为质量控制第一责任人,对底稿形成至报告出具的全过程实施不间断监控。
  • 工作底稿须经主审与组长双重复核。针对审计发现,要求证据链完整、定性依据准确、措辞严谨且表述清晰精炼。
  • 总控组负责汇总各组底稿,与被审计单位交换意见后形成审计报告,核心内容如下
  • (一)重大经济决策的制定与执行
  • 部分大额资金使用未履行“三重一大”决策程序
  • 燃气特许经营权区域划分及大客户结算价格调整等重大事项未经过“三重一大”审议。
  • (二)内部控制体系的建立与运行
  • 物资采购与存货管理方面
  • 存在将采购合同拆分以规避招标的情形,涉及仪器材料金额1,281.26万元;
  • 存货账实不符,存在多结转营业成本的问题。
  • 工程项目管理方面
  • 存在拆分工程合同规避招标的行为,涉及金额2,683.17万元;
  • 部分项目施工阶段未引入监理机制,完工后未办理结算审计,涉及金额1,210.71万元。
  • 招标管理方面
  • 部分项目出现投标人相互串通,未按规定重新招标;
  • 投标文件存在弄虚作假导致招标无效,亦未重新组织招标;
  • 投标人不足三家的情形下未重新招标。
  • (三)资产管理与质量变动
  • 固定资产盘点出现账实差异,盘亏金额61.57万元;
  • 长期挂账且无法收回的应收账款240.52万元,未足额计提坏账准备。
  • (四)财务收支的真实性、合规性与效益性
  • 职工食堂收支单独设账,未并入财务核算系统,形成账外资金;
  • 部分应收款项未及时挂账,导致应收账款少计;
  • 部分在建工程完工进度估计偏高,多计在建工程1,292.12万元;
  • 维抢修工程进度多估,多确认维修费用1,632.69万元;
  • 应付职工薪酬少计117.52万元,相应少代扣代缴个人所得税11.36万元。
  • 以离任经济责任审计项目经理兼总负责人身份,统筹能源集团该项审计的全盘运作;
  • 主导审前集训安排、进度节奏、底稿复核与报告出具的质量把关,并牵头就问题定性同委托方及被查单位对接、协调与落地处置。
  • 项目最终按客户要求交付,并取得客户正面评价。
新业务孵化项目2016.05-2016.12
  • 一批专用设备类公共设施早已竣工并投入使用,却始终以在建工程挂账,未完成固定资产结转。
  • 作为审计对象的核心主体,甲公司相关科目余额为12900万元,
  • 这些工程在2013年末就已具备使用条件,
  • 按份额应归属甲公司6500万元、乙公司6100万元、丙公司300万元。
  • 受制于若干手续未办结,资产交接与转让迟迟未办理,结转动作一直搁置。
  • 其余配套资产份额已划分完毕并全部入账固定资产,仅公共设施部分因数项权属争议未作分配。
  • 审计判断:既然2013年末已具备使用条件,手续瑕疵不构成障碍,依规可先行暂估入账固定资产,
  • 据此三家主体均可正常计提折旧,按15年折旧年限、5%残值率测算,每年折旧额大致817万元。
  • 而三家公司近年账面均有盈利,折旧增加能直接压低利润,按25%税率测算每年可合法规避所得税204万元,三年累计612万元。
  • 上述未及时结转已完工在建工程的做法,
  • 对照财政部《企业会计制度》相关条款——固定资产一旦达到可使用状态,即便竣工决算未办,
  • 也应按预算、造价或实际成本暂估入账,
  • 并依制度计提折旧,
  • 待决算完成后再行调整——显然存在偏差。
  • 审计后,三家公司完成12900万元的在建工程转固,可正常计提折旧,按15年折旧年限、5%残值率测算,每年折旧约817万元。
  • 而三家公司近年账面均有盈利,折旧增加直接压减利润817万元,
  • 按25%税率测算每年可合法规避所得税204万元,三年累计612万元。
  • 此前2014至2016三个年度少提的折旧,均已全额补提。
  • 同步向主管税务机关作了报告并完成沟通。
  • 负责下发审计通知、拟定实施方案、执行现场取证、沟通审计发现、编制工作底稿、援引财经法规、撰写征求意见稿并完成意见征集,最终出具正式审计报告。
  • 督促公司按审计报告要求调账,增加固定资产、补提折旧、压减利润,最终实现所得税负担下降。

以上姓名、联系方式等均为示例信息。

对照上面几段项目写法,选出自己最有代表性的经历,用金额和动作把贡献讲清楚,让审阅者一眼看到你的专业分量。

✓写作要点

  • 单个项目描述控制在三到五句,用结果句收尾,别铺陈过程细节。
  • 从经历中挑两到四个最能体现审计判断力的项目,宁缺毋滥。
  • 把成果折算成可核验的数字:覆盖科目数量、调整金额、节税额度、报告出具周期等。

✕常见误区

  • 写进来的项目跟审计岗要求的能力对不上号,面试官读了也找不到关联。
  • 光罗列项目名称却不交代本人具体承担了哪些环节,看不出实际贡献。

★加分技巧

  • 能用金额说话就别用形容词:查出多少、调增调减多少、为企业省下多少税,这些数字比“成效显著”有力得多。
  • 把项目里最难啃的那个点单独拎出来写:比如权属不清的资产如何估值、多方沟通僵局如何打破,这比泛泛描述流程更能看出功底。

看完范文,照着做一份自己的简历

审计的模板已备好,填好信息即可导出 PDF / Word,免费使用。
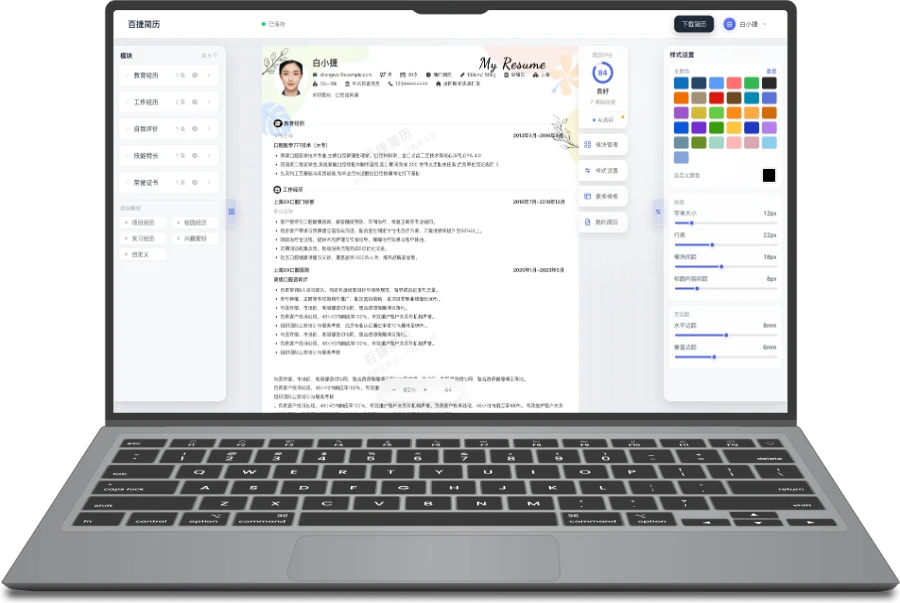
简历编辑器界面预览

立即创建您的专属简历

免费制作 · 海量模板 · 一键下载

开始制作