百捷简历

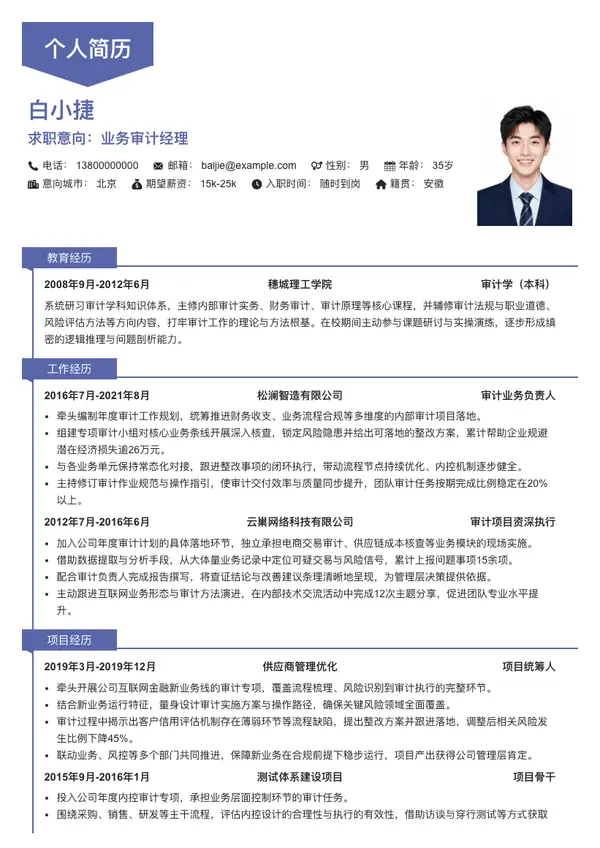
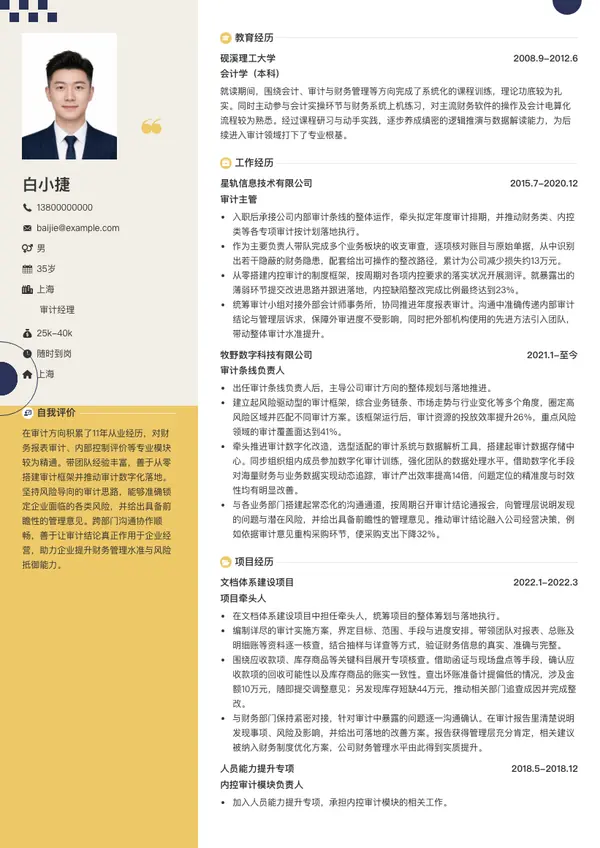
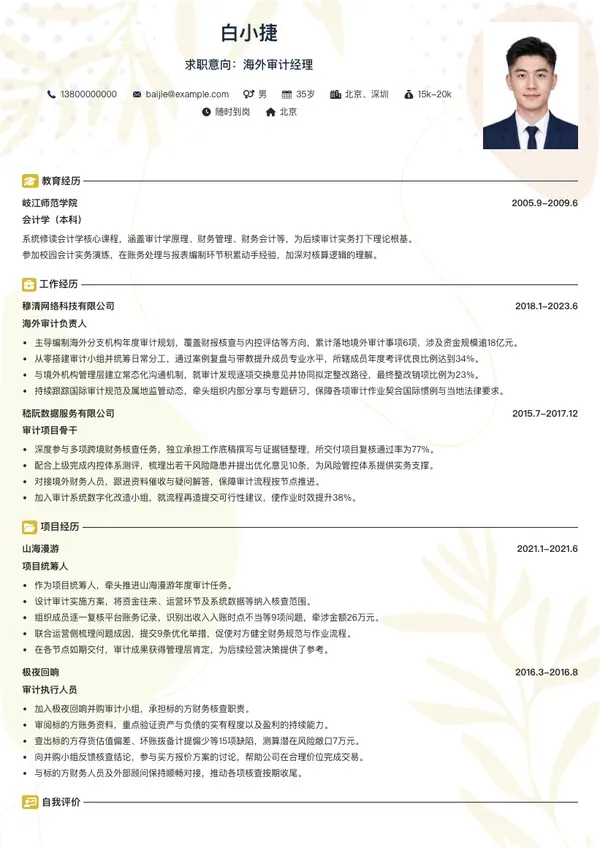
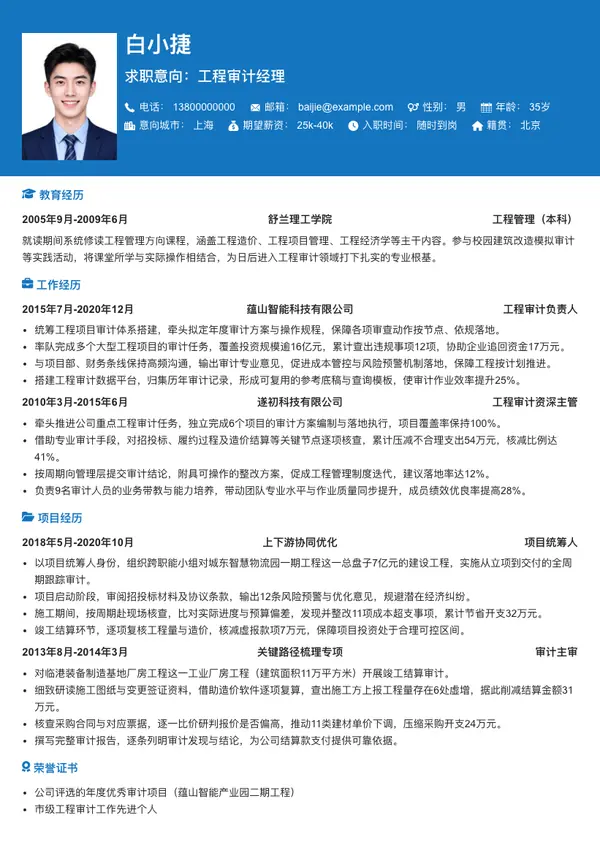
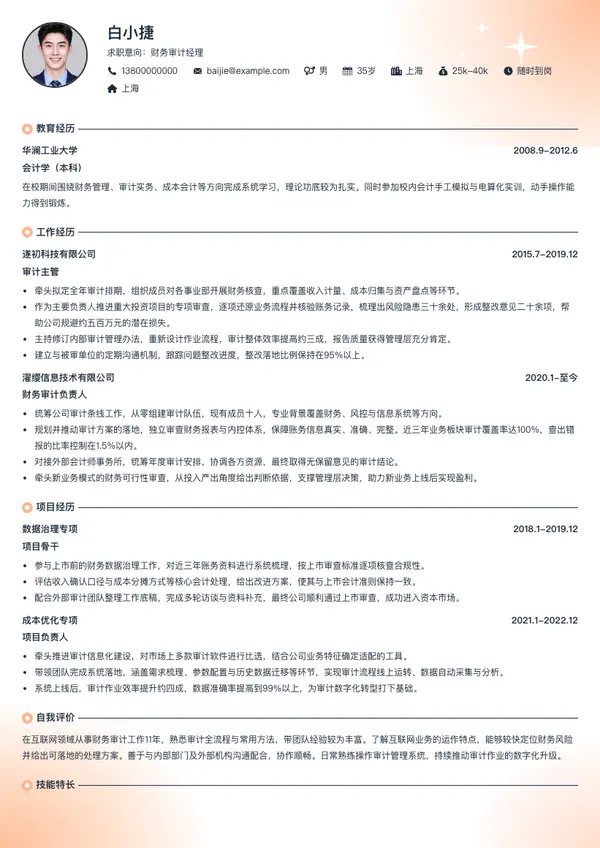
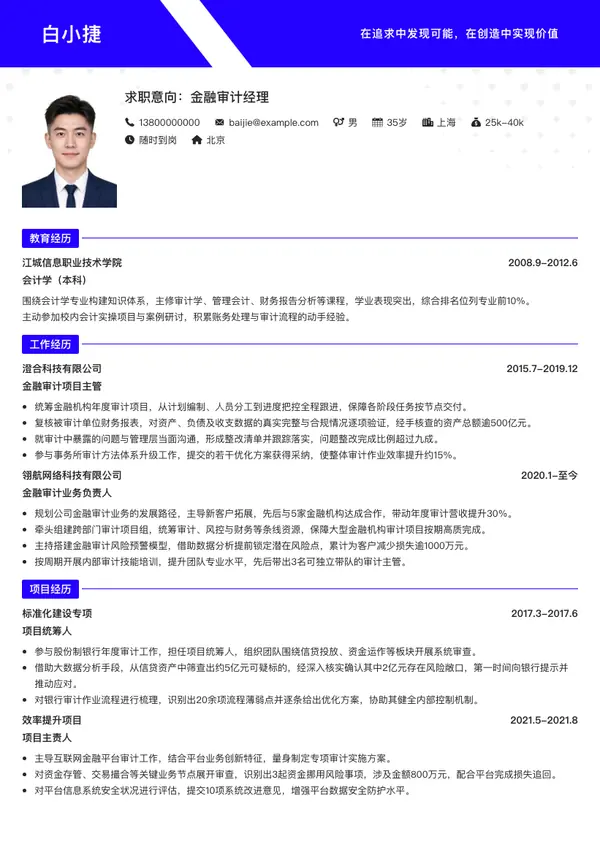
以下为根据本文案例生成的简历范文示例(姓名等均为示例信息)

白小捷
求职意向:审计经理/主管
电话:18866666666
邮箱:baijie@example.com
意向城市:杭州

项目经历

2007年8月-2016年10月
挂牌前尽调审计
  • 受客户委托,为其筹备公开资本市场挂牌开展前置性尽职调查,并针对发现的问题给出后续整改建议。
  • 把核查重心放在企业沿革与股权结构上:追溯历次出资是否到位、有无行政处罚记录、在建及已投产项目的环保审批手续是否齐备、是否存在尚未了结的诉讼与对外担保、有无隐性债务。同时评估会计政策选用是否恰当、基础核算是否规范、内控体系健全程度、盈利能力与成长空间、关联方交易规模、资产负债构成,以及是否对特定客户或供应商形成重大依赖,资产权属是否清晰,是否存在大股东或关联方长期占用资金的情形。综合上述核查结果,形成风险提示清单并指明整改路径。
2005年7月-2007年8月
园区供热配套建设
  • 该工程旨在为某工业园区提供集中供暖,建筑面积一万两千平方米,坐落于北京北部一处工业开发区内。
  • 开工前完成图纸审查并编制施工组织设计。施工阶段驻场管理,把住质量关口,撰写专项方案与技术交底文件,处理现场洽商,整理施工过程资料与竣工档案,同步核算工程量。此外配合财务部门完成成本归集,并协助经营条线编制预算、办理结算。
2007年8月-2015年1月
计量环节内控审计
  • 货物出入库称重是集团实物管控链条上的要害节点之一。需要称重计量的标的既有液态物料如各类油品和化工原料,也有煤炭一类松散物资。前者多盛装于容器,后者常露天堆放,账面数量难以凭肉眼核实。一旦对称重数据存疑,异常往往无从追溯,取证困难,责任人应担多少责任也说不清楚。财务上对这类物料多按以存定耗处理,即先盘点结存再倒推耗用,舞弊造成的亏空因此被掩盖,监督缺位时极易滋生违规行为。相比之下,整机类商品通过盘点就能直接看出短少数量,管理层随即可以介入处置。
  • 近年技术条件改善,部分企业在磅房加装全程监控,称重人员对系统数据无修改权限,只能由设备打印重量,人为干预空间被大幅压缩。但前提是经办人严格遵守流程,手写数据一律不得作为结算依据。若出现手写数字而内部复核环节未能拦截纠正,再先进的硬件也形同虚设。
  • 审计中查出多起未按规程操作的情形。其中一例:某日司磅人员为一辆装载化工原料的罐车称重,车货合计五万零四百九十公斤,卸货后复称空车时司机未下车,数据失真;因系统不允许修改,原磅单作废重称,空车重一万九千五百二十公斤。此时系统已无法再出具包含总重、空重、净重的完整磅单。司磅人员既未按规定立即上报仓库主管现场确认,也未填报数据修改申请单,而是直接在空车磅单上手写填入原总重和净重三万零九百七十公斤,交司机带回供货方据以结算,全程无人提出异议。审计追查后确认该单据若属虚假,涉及金额近二十万元。单位随后对责任人依规处理,并组织仓储与称重岗位人员重新学习操作规程。
  • 以项目经理身份出具审计报告与审计意见,指出未按规程操作的事项,推动纠正与整改,堵住实物管理漏洞。
2007年8月-2013年12月
营销费用专项审计
  • 一、多次牵头或参与营销费用审计,覆盖陈列支出、广告投放、导购与业务人员超额激励、订货会开支等。由于销售方案设计存在缺陷,业务人员借费用分配之机向经销商索取回扣的情形屡有举报,部分已查证属实;也有经销商用虚假资料套取费用。
  • 二、审计路径为先审阅已提交材料掌握全貌,再顺着资金流向赴实地核查原始凭证,与相关人员谈话、座谈以交叉验证,并对关键数据重新核对与复算。据此取得以下成果:厘清费用分配的总体规模与各分项构成;识别出资料造假、虚报费用等问题;查出费用分配不公背后的腐败行为,如业务人员按比例向经销商索要回扣;发现销售管理制度与方案存在漏洞,制定时未评估基层执行可行性,导致落地脱节、分配随意,为索贿留下空间。随后撰写审计报告披露问题,追缴违规款项与违约金,并出具管理建议书,推动制度修订、审核关口前移和销售方案优化。
  • 针对内控缺陷,组织相关人员座谈,听取各方意见,追溯问题成因并寻找对策。对牵涉部门多、层级复杂的议题,提请审计总监或高层召集跨部门沟通,形成解决方案并落实到制度文件中。
  • 除在报告中作出相应处罚外,另撰写专题建议向总裁办反映,推动营销费用管理制度修订,完善日常促销方案,使其更具可执行性,费用分配也趋于合理。
  • 负责下发审计通知、拟定实施方案,现场取证,就审计发现与评价事项进行沟通,编制工作底稿与征求意见稿,出具正式报告,并对部分事项下达审计决定,如追缴被违规占用的资金及违约金。
白小捷求职意向:审计经理/主管
18866666666 · baijie@example.com

项目经历

挂牌前尽调审计2007.08-2016.10
  • 受客户委托,为其筹备公开资本市场挂牌开展前置性尽职调查,并针对发现的问题给出后续整改建议。
  • 把核查重心放在企业沿革与股权结构上:追溯历次出资是否到位、有无行政处罚记录、在建及已投产项目的环保审批手续是否齐备、是否存在尚未了结的诉讼与对外担保、有无隐性债务。同时评估会计政策选用是否恰当、基础核算是否规范、内控体系健全程度、盈利能力与成长空间、关联方交易规模、资产负债构成,以及是否对特定客户或供应商形成重大依赖,资产权属是否清晰,是否存在大股东或关联方长期占用资金的情形。综合上述核查结果,形成风险提示清单并指明整改路径。
园区供热配套建设2005.07-2007.08
  • 该工程旨在为某工业园区提供集中供暖,建筑面积一万两千平方米,坐落于北京北部一处工业开发区内。
  • 开工前完成图纸审查并编制施工组织设计。施工阶段驻场管理,把住质量关口,撰写专项方案与技术交底文件,处理现场洽商,整理施工过程资料与竣工档案,同步核算工程量。此外配合财务部门完成成本归集,并协助经营条线编制预算、办理结算。
计量环节内控审计2007.08-2015.01
  • 货物出入库称重是集团实物管控链条上的要害节点之一。需要称重计量的标的既有液态物料如各类油品和化工原料,也有煤炭一类松散物资。前者多盛装于容器,后者常露天堆放,账面数量难以凭肉眼核实。一旦对称重数据存疑,异常往往无从追溯,取证困难,责任人应担多少责任也说不清楚。财务上对这类物料多按以存定耗处理,即先盘点结存再倒推耗用,舞弊造成的亏空因此被掩盖,监督缺位时极易滋生违规行为。相比之下,整机类商品通过盘点就能直接看出短少数量,管理层随即可以介入处置。
  • 近年技术条件改善,部分企业在磅房加装全程监控,称重人员对系统数据无修改权限,只能由设备打印重量,人为干预空间被大幅压缩。但前提是经办人严格遵守流程,手写数据一律不得作为结算依据。若出现手写数字而内部复核环节未能拦截纠正,再先进的硬件也形同虚设。
  • 审计中查出多起未按规程操作的情形。其中一例:某日司磅人员为一辆装载化工原料的罐车称重,车货合计五万零四百九十公斤,卸货后复称空车时司机未下车,数据失真;因系统不允许修改,原磅单作废重称,空车重一万九千五百二十公斤。此时系统已无法再出具包含总重、空重、净重的完整磅单。司磅人员既未按规定立即上报仓库主管现场确认,也未填报数据修改申请单,而是直接在空车磅单上手写填入原总重和净重三万零九百七十公斤,交司机带回供货方据以结算,全程无人提出异议。审计追查后确认该单据若属虚假,涉及金额近二十万元。单位随后对责任人依规处理,并组织仓储与称重岗位人员重新学习操作规程。
  • 以项目经理身份出具审计报告与审计意见,指出未按规程操作的事项,推动纠正与整改,堵住实物管理漏洞。
营销费用专项审计2007.08-2013.12
  • 一、多次牵头或参与营销费用审计,覆盖陈列支出、广告投放、导购与业务人员超额激励、订货会开支等。由于销售方案设计存在缺陷,业务人员借费用分配之机向经销商索取回扣的情形屡有举报,部分已查证属实;也有经销商用虚假资料套取费用。
  • 二、审计路径为先审阅已提交材料掌握全貌,再顺着资金流向赴实地核查原始凭证,与相关人员谈话、座谈以交叉验证,并对关键数据重新核对与复算。据此取得以下成果:厘清费用分配的总体规模与各分项构成;识别出资料造假、虚报费用等问题;查出费用分配不公背后的腐败行为,如业务人员按比例向经销商索要回扣;发现销售管理制度与方案存在漏洞,制定时未评估基层执行可行性,导致落地脱节、分配随意,为索贿留下空间。随后撰写审计报告披露问题,追缴违规款项与违约金,并出具管理建议书,推动制度修订、审核关口前移和销售方案优化。
  • 针对内控缺陷,组织相关人员座谈,听取各方意见,追溯问题成因并寻找对策。对牵涉部门多、层级复杂的议题,提请审计总监或高层召集跨部门沟通,形成解决方案并落实到制度文件中。
  • 除在报告中作出相应处罚外,另撰写专题建议向总裁办反映,推动营销费用管理制度修订,完善日常促销方案,使其更具可执行性,费用分配也趋于合理。
  • 负责下发审计通知、拟定实施方案,现场取证,就审计发现与评价事项进行沟通,编制工作底稿与征求意见稿,出具正式报告,并对部分事项下达审计决定,如追缴被违规占用的资金及违约金。

以上姓名、联系方式等均为示例信息。

按情境、任务、行动、结果四步把你的审计项目重写一遍,把角色和产出摆到明面上,简历的分量会明显不一样。

✓写作要点

  • 把个人在项目中的角色写清楚——是主导方案设计、现场取证还是报告撰写,别让读者分不清你和团队的分工。
  • 精选两到四个能体现审计深度的案例,与其堆十个浅尝辄止的项目,不如把两三个讲透。
  • 交代清楚你用了哪些审计手段与工具,比如穿行测试、数据复算、实地盘点,让岗位匹配度自己说话。

✕常见误区

  • 只写做了什么、不写查出什么,审计成果缺少可衡量的落点。
  • 项目经验与审计管理岗位的能力要求对不上,读起来像另一份简历。
  • 项目铺得太多、每个都一笔带过,反而让招聘方找不到记忆点。

★加分技巧

  • 单个项目控制在三到五句话,删掉过程性铺陈,只留关键动作和结论。
  • 能量化就量化:追回金额、覆盖单位数量、发现问题的类型数,都比形容词有说服力。
  • 开头先用一句话交代项目背景和审计目标,再写你具体做了什么、最终推动改变了什么。

看完范文,照着做一份自己的简历

审计经理/主管的模板已备好,填好信息即可导出 PDF / Word,免费使用。
简历编辑器界面预览

立即创建您的专属简历

免费制作 · 海量模板 · 一键下载

开始制作