百捷简历

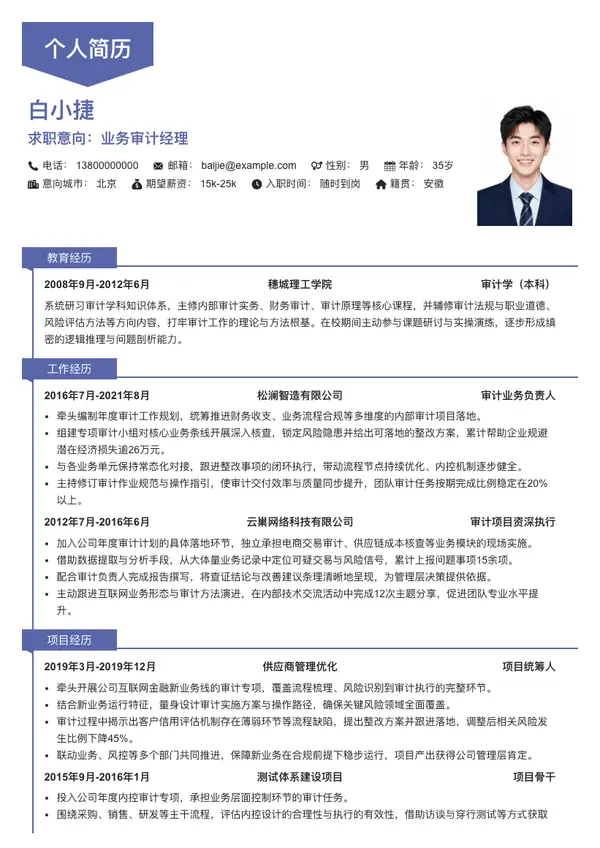
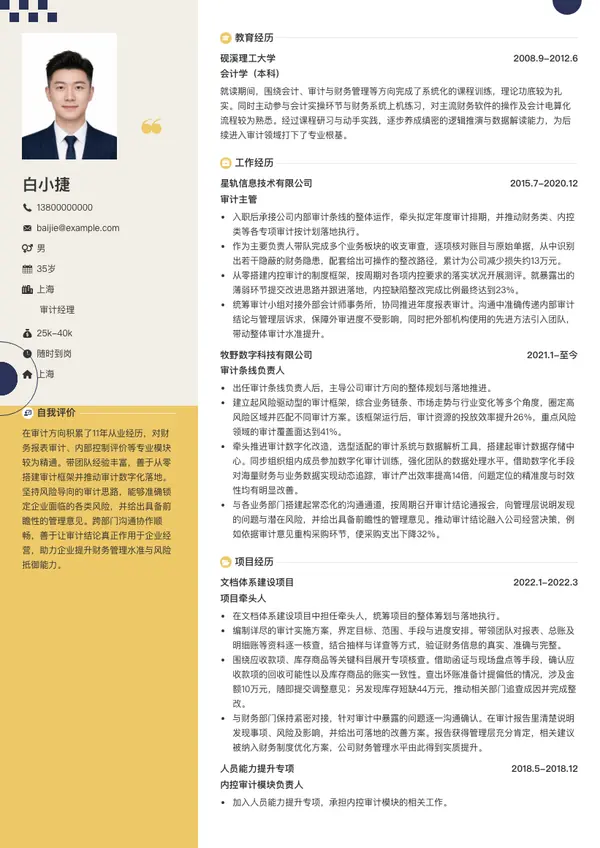
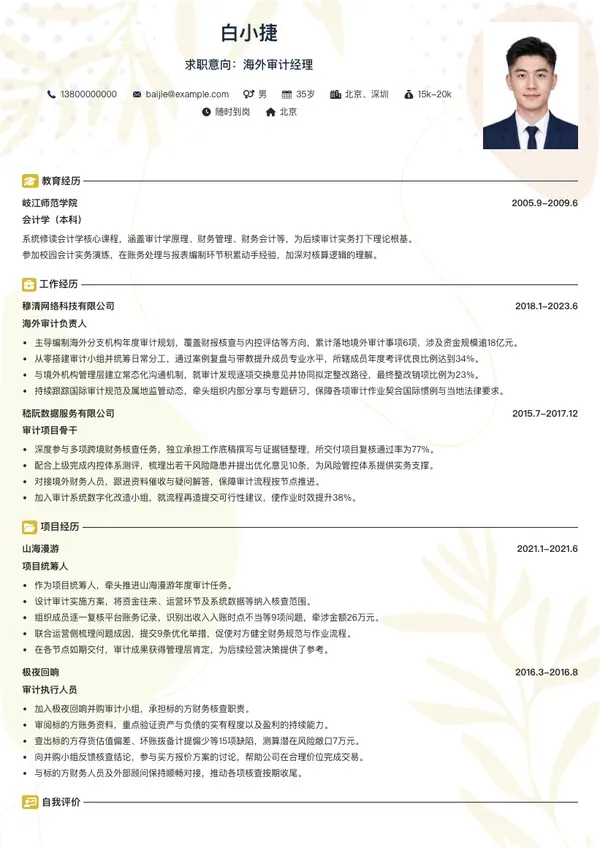
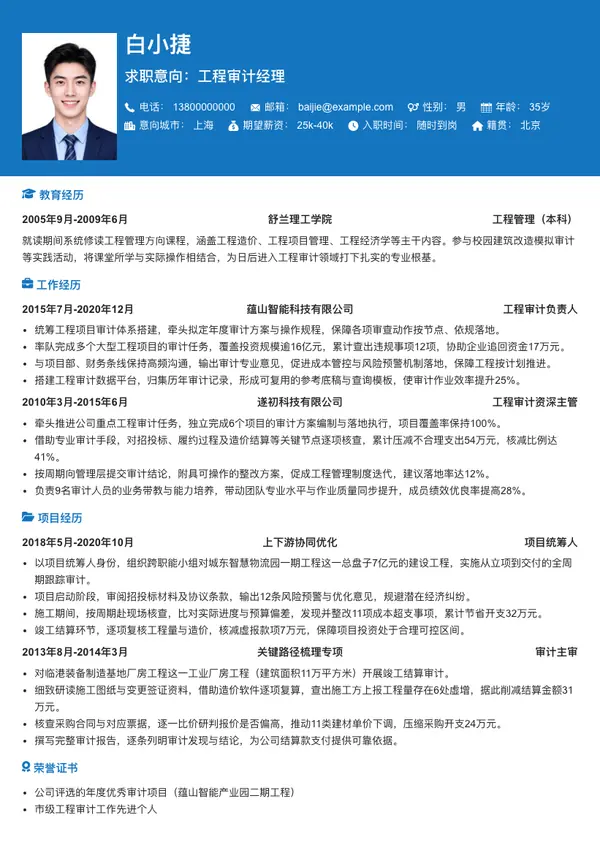
以下为根据本文案例生成的简历范文示例(姓名等均为示例信息)

个人简历
Personal resume
我一直在努力成为更好的自己

个人信息

白小捷
求职意向:审计经理/主管
电话:18866666666
邮箱:baijie@example.com
意向城市:杭州

自我评价

对国内企业会计核算规范与鉴证执业标准均有系统掌握,能独立完成复杂科目的判断与处理

性格外向且易于相处,待人诚恳,做事有分寸,对自身要求严格,遇事沉着

抗压能力较强,口头表达清晰,善于协调团队内部与外部客户之间的分歧,能在时限内高质量交付

工作经历

2005年1月-2008年3月
霁月智能科技有限公司 - 审计
审计经理/主管
  • 统筹境内外上市主体与中小型企业的定期报表鉴证业务,同时承担并购前的财务审慎调查,产出鉴证结论与管理改进意见。
  • 为体量较小的委托方代理涉税申报、税务方案设计与日常账务处理,对国际与国内两套报告框架均有实操经验。
  • 客户结构横跨金融、生产制造、运输物流、医药、公用事业、批发零售、专业服务等领域,其中不乏大型国资集团与跨国公司在华机构,并多次主持外汇业务合规核查。
  • 牵头若干重点鉴证项目,行业分布覆盖清洁能源、医药制造、商业零售与证券服务;
  • 服务对象中既有区域头部企业,也有公开市场挂牌主体,涵盖燃气供应、投资控股、生物制药、珠宝零售、券商、乳品加工、公共交通与电子元器件等行业。
2001年1月-2002年7月
白露信息服务有限公司 - 审计部
审计经理/主管
  • 牵头地方国有企业改制过程中的清产核资与年度报表鉴证,拟定实施方案、组织现场取证并监督外勤进度,保证交付节点不延误;
  • 执笔鉴证结论初稿,针对争议事项与被审方反复磋商,维持长期互信的合作基础。
  • 在本所推行以风险识别为先导的作业模式,统一底稿编制口径与复核层级,项目周转速度获得明显改善。
  • 年末联合外部同业机构组建跨所作业小组,完成某B股挂牌公司年度报表鉴证,建立分工到人的协作机制,按期达成既定目标。

项目经历

2002年7月-2016年10月
问题闭环机制建设
  • 受托为一家拟登陆公开转让市场的企业做进场前摸底,并就其后续规范化路径给出改进方针。
  • 逐项排查企业沿革、出资到位情形、近三年监管处罚记录、各项目环保批复获取状况、未决诉讼、对外担保及可能存在的或有负债;
  • 同步评估会计政策选择、核算基础规范程度、内控体系搭建、盈利水平与前景测算、关联方往来、资产负债构成、对主要关联方及供应商的依存度、资产权属、大股东及关联方资金占用等维度。
  • 依据上述排查结论,整理风险提示清单与整改路线建议。
2002年7月-2016年5月
缺陷率下降专项
  • 一批早已具备投产条件的共用大型设备,长期停留在工程科目,始终未做转固处理。
  • 被查主体账面上相关明细记录的专用设备款合计约一亿两千九百万元,
  • 这些工程在数年前即已达到可正常运转的状态,
  • 按事先约定的分摊比例,甲公司对应六千五百万元,乙公司六千一百万元,丙公司三百万元。
  • 因部分审批手续始终未能办结,资产交割与账目划转被搁置,固定资产科目迟迟未予登记。
  • 其余配套资产归属已经明确,几家单位均已办结转固,仅这批共用设施因权属争议悬而未决。
  • 我方给出的鉴证判断为:运转条件既已具备,手续瑕疵不应构成入账障碍,按估计价值先行登记有制度支撑,
  • 据此,三家企业均可依规对该批设备计提折旧,按十五年折旧年限、期末残值百分之五测算,年均折旧额约八百一十七万元。
  • 且三家企业近年均有盈余,折旧入账可直接压降账面利润,依百分之二十五的所得税率测算,年度节税额约二百零四万元,三年累计可节税约六百一十二万元。
  • 这种竣工后长期不办理转固的做法,
  • 与财政部门规章中关于固定资产确认条件的规定不符——该条款要求:工程达到可使用状态后,即便决算尚未办结,
  • 也应以预算、造价或实际成本为依据先行估值入账,
  • 并按规定逐期计提折旧,
  • 待决算完成后再调整差额。
  • 据此,鉴证推动三家单位将合计一亿两千九百万元的工程余额完成转固,折旧得以依规计提,按十五年折旧年限、百分之五残值率测算,年折旧额约八百一十七万元。
  • 三家企业账面均有盈余,该笔折旧使利润总额相应压降八百一十七万元,
  • 适用百分之二十五税率后,年度可少缴所得税约二百零四万元,三年累计减负六百一十二万元。
  • 此前三个年度漏提的折旧,也一并要求全额补记入账。
  • 同时,督促企业主动向主管税务机关报备并做好后续衔接。
  • 由我签发鉴证通知、编制实施方案并带队进场取证,梳理疑点事项与被查方逐条交换意见,整理工作底稿,援引相关财经法规形成结论初稿并组织征求意见,最终定稿出具正式报告。
  • 督促被查单位按结论调账,补记固定资产、补提折旧、调减利润,协助企业合法降低所得税负担。

教育经历

2007年9月-2011年6月
望江理工学院
会计学(本科)
  • 会计学本科学习,主修财务会计、审计学与成本管理,毕业设计聚焦审计实务方向。
白小捷求职意向:审计经理/主管
18866666666 · baijie@example.com

自我评价

对国内企业会计核算规范与鉴证执业标准均有系统掌握,能独立完成复杂科目的判断与处理

性格外向且易于相处,待人诚恳,做事有分寸,对自身要求严格,遇事沉着

抗压能力较强,口头表达清晰,善于协调团队内部与外部客户之间的分歧,能在时限内高质量交付

工作经历

霁月智能科技有限公司 - 审计 · 审计经理/主管2005.01-2008.03
  • 统筹境内外上市主体与中小型企业的定期报表鉴证业务,同时承担并购前的财务审慎调查,产出鉴证结论与管理改进意见。
  • 为体量较小的委托方代理涉税申报、税务方案设计与日常账务处理,对国际与国内两套报告框架均有实操经验。
  • 客户结构横跨金融、生产制造、运输物流、医药、公用事业、批发零售、专业服务等领域,其中不乏大型国资集团与跨国公司在华机构,并多次主持外汇业务合规核查。
  • 牵头若干重点鉴证项目,行业分布覆盖清洁能源、医药制造、商业零售与证券服务;
  • 服务对象中既有区域头部企业,也有公开市场挂牌主体,涵盖燃气供应、投资控股、生物制药、珠宝零售、券商、乳品加工、公共交通与电子元器件等行业。
白露信息服务有限公司 - 审计部 · 审计经理/主管2001.01-2002.07
  • 牵头地方国有企业改制过程中的清产核资与年度报表鉴证,拟定实施方案、组织现场取证并监督外勤进度,保证交付节点不延误;
  • 执笔鉴证结论初稿,针对争议事项与被审方反复磋商,维持长期互信的合作基础。
  • 在本所推行以风险识别为先导的作业模式,统一底稿编制口径与复核层级,项目周转速度获得明显改善。
  • 年末联合外部同业机构组建跨所作业小组,完成某B股挂牌公司年度报表鉴证,建立分工到人的协作机制,按期达成既定目标。

项目经历

问题闭环机制建设2002.07-2016.10
  • 受托为一家拟登陆公开转让市场的企业做进场前摸底,并就其后续规范化路径给出改进方针。
  • 逐项排查企业沿革、出资到位情形、近三年监管处罚记录、各项目环保批复获取状况、未决诉讼、对外担保及可能存在的或有负债;
  • 同步评估会计政策选择、核算基础规范程度、内控体系搭建、盈利水平与前景测算、关联方往来、资产负债构成、对主要关联方及供应商的依存度、资产权属、大股东及关联方资金占用等维度。
  • 依据上述排查结论,整理风险提示清单与整改路线建议。
缺陷率下降专项2002.07-2016.05
  • 一批早已具备投产条件的共用大型设备,长期停留在工程科目,始终未做转固处理。
  • 被查主体账面上相关明细记录的专用设备款合计约一亿两千九百万元,
  • 这些工程在数年前即已达到可正常运转的状态,
  • 按事先约定的分摊比例,甲公司对应六千五百万元,乙公司六千一百万元,丙公司三百万元。
  • 因部分审批手续始终未能办结,资产交割与账目划转被搁置,固定资产科目迟迟未予登记。
  • 其余配套资产归属已经明确,几家单位均已办结转固,仅这批共用设施因权属争议悬而未决。
  • 我方给出的鉴证判断为:运转条件既已具备,手续瑕疵不应构成入账障碍,按估计价值先行登记有制度支撑,
  • 据此,三家企业均可依规对该批设备计提折旧,按十五年折旧年限、期末残值百分之五测算,年均折旧额约八百一十七万元。
  • 且三家企业近年均有盈余,折旧入账可直接压降账面利润,依百分之二十五的所得税率测算,年度节税额约二百零四万元,三年累计可节税约六百一十二万元。
  • 这种竣工后长期不办理转固的做法,
  • 与财政部门规章中关于固定资产确认条件的规定不符——该条款要求:工程达到可使用状态后,即便决算尚未办结,
  • 也应以预算、造价或实际成本为依据先行估值入账,
  • 并按规定逐期计提折旧,
  • 待决算完成后再调整差额。
  • 据此,鉴证推动三家单位将合计一亿两千九百万元的工程余额完成转固,折旧得以依规计提,按十五年折旧年限、百分之五残值率测算,年折旧额约八百一十七万元。
  • 三家企业账面均有盈余,该笔折旧使利润总额相应压降八百一十七万元,
  • 适用百分之二十五税率后,年度可少缴所得税约二百零四万元,三年累计减负六百一十二万元。
  • 此前三个年度漏提的折旧,也一并要求全额补记入账。
  • 同时,督促企业主动向主管税务机关报备并做好后续衔接。
  • 由我签发鉴证通知、编制实施方案并带队进场取证,梳理疑点事项与被查方逐条交换意见,整理工作底稿,援引相关财经法规形成结论初稿并组织征求意见,最终定稿出具正式报告。
  • 督促被查单位按结论调账,补记固定资产、补提折旧、调减利润,协助企业合法降低所得税负担。

教育经历

望江理工学院 · 会计学2007.09-2011.06
  • 会计学本科学习,主修财务会计、审计学与成本管理,毕业设计聚焦审计实务方向。

以上姓名、联系方式等均为示例信息。

对照上面的审计经理/主管简历范文,围绕匹配和量化两个原则调整自己的简历,竞争力会有明显提升。

✓写作要点

  • 把审计经理/主管岗位常见的专业术语写进简历,让筛选系统更容易识别出你的匹配度。
  • 错别字与排版混乱是硬伤,提交前逐字校对,HR往往在十几秒内就形成第一印象。
  • 结构按基本信息、教育背景、工作与项目经历、专业技能、自我评价的顺序排列,把最相关的经历放在靠前位置。

✕常见误区

  • 用同一份简历投递所有审计岗位,没有根据岗位要求调整内容重点。
  • 通篇只罗列工作职责,不写具体成果和量化数据,看不出个人实际贡献。

★加分技巧

  • 针对不同公司的业务特点,调整简历中项目案例的侧重点,定向投递的命中率会更高。
  • 投递前先拆解目标岗位的任职要求,逐条对照自己是否有对应经历,再决定简历内容的取舍。
  • 请同行或朋友帮忙通读一遍,重点检查错别字、时间逻辑和数据前后一致性,确认无误再投递。

看完范文,照着做一份自己的简历

审计经理/主管的模板已备好,填好信息即可导出 PDF / Word,免费使用。
简历编辑器界面预览

立即创建您的专属简历

免费制作 · 海量模板 · 一键下载

开始制作